3 minutes read
Voor aanbieders en bemiddelaars van consumentenkrediet brengt de implementatie van de herziene richtlijn consumentenkrediet (CCD II) ingrijpende veranderingen met zich mee. De AFM neemt vergunningaanvragen inmiddels al in behandeling en er is meer duidelijkheid ontstaan over de toepassing van de kredietwaardigheidstoets, met name voor aanbieders van "buy now, pay later" (BNPL) en andere nieuw gereguleerde kredietvormen. In Implementatiewet herziene richtlijn consumentenkrediet en Implementatiebesluit CCD II en consultatie provisiegebod consumptief krediet bespraken we al de belangrijkste punten van het wetsvoorstel zoals dat er toen lag.
Vergunningaanvraag is al mogelijk
Doordat de reikwijdte van de Wet op het financieel toezicht (Wft) wordt aangepast, zullen nieuwe aanbieders en bemiddelaars onder toezicht van de AFM vallen. De AFM geeft aan dat aanbieders van uitgestelde betaaldiensten (zoals BNPL), uitgestelde debetkaarten en huur- of leaseovereenkomsten met koopoptie moeten beoordelen of zij een vergunning nodig hebben op grond van artikel 2:60 Wft.
Bemiddelaars in nieuw gereguleerde kredietvormen die niet onder een uitzondering, vrijstelling of registratieplicht vallen, hebben een vergunning nodig op grond van artikel 2:80 Wft. Grote ondernemingen die als nevenactiviteit bemiddelen in BNPL zijn vrijgesteld van een vergunningplicht mits zij worden geregistreerd bij de AFM.
De AFM neemt sinds juni 2026 vergunningaanvragen in behandeling, vooruitlopend op de vaststelling en publicatie van de Implementatiewet. De AFM geeft daarbij aan dat haar beoordeling de nieuwe regels mogelijk nog niet volledig weerspiegelt en dat aanvragen voor eigen rekening en risico van de aanvrager worden gedaan. De vergunning zal van kracht worden indien de Implementatiewet in werking treedt.
Kredietwaardigheid en proportionaliteit
Uit een op 22 september 2026 aan de Tweede Kamer gestuurde brief blijkt dat de regering bevestigt dat artikel 4:34 Wft zowel onder het huidige regime als na implementatie van CCD II geen onderscheid maakt tussen verschillende kredietproducten. Kredietaanbieders moeten bij iedere kredietaanvraag een kredietwaardigheidsbeoordeling uitvoeren, ongeacht of sprake is van een BNPL-product, creditcard of doorlopend krediet. Ook het type product dat met het krediet wordt aangeschaft is daarbij niet relevant. De wettelijke norm blijft daarmee productneutraal en risicogebaseerd.
Veel aanbieders volgen de Leennormen van de VFN, die de AFM als minimum onderschrijft. De Leennormen gelden nu voor kredieten vanaf EUR 1.000 met een looptijd langer dan drie maanden. De VFN herziet de Leennormen mede in het licht van de richtlijn, waarbij de nieuwe beoogde invulling er als volgt uitziet:
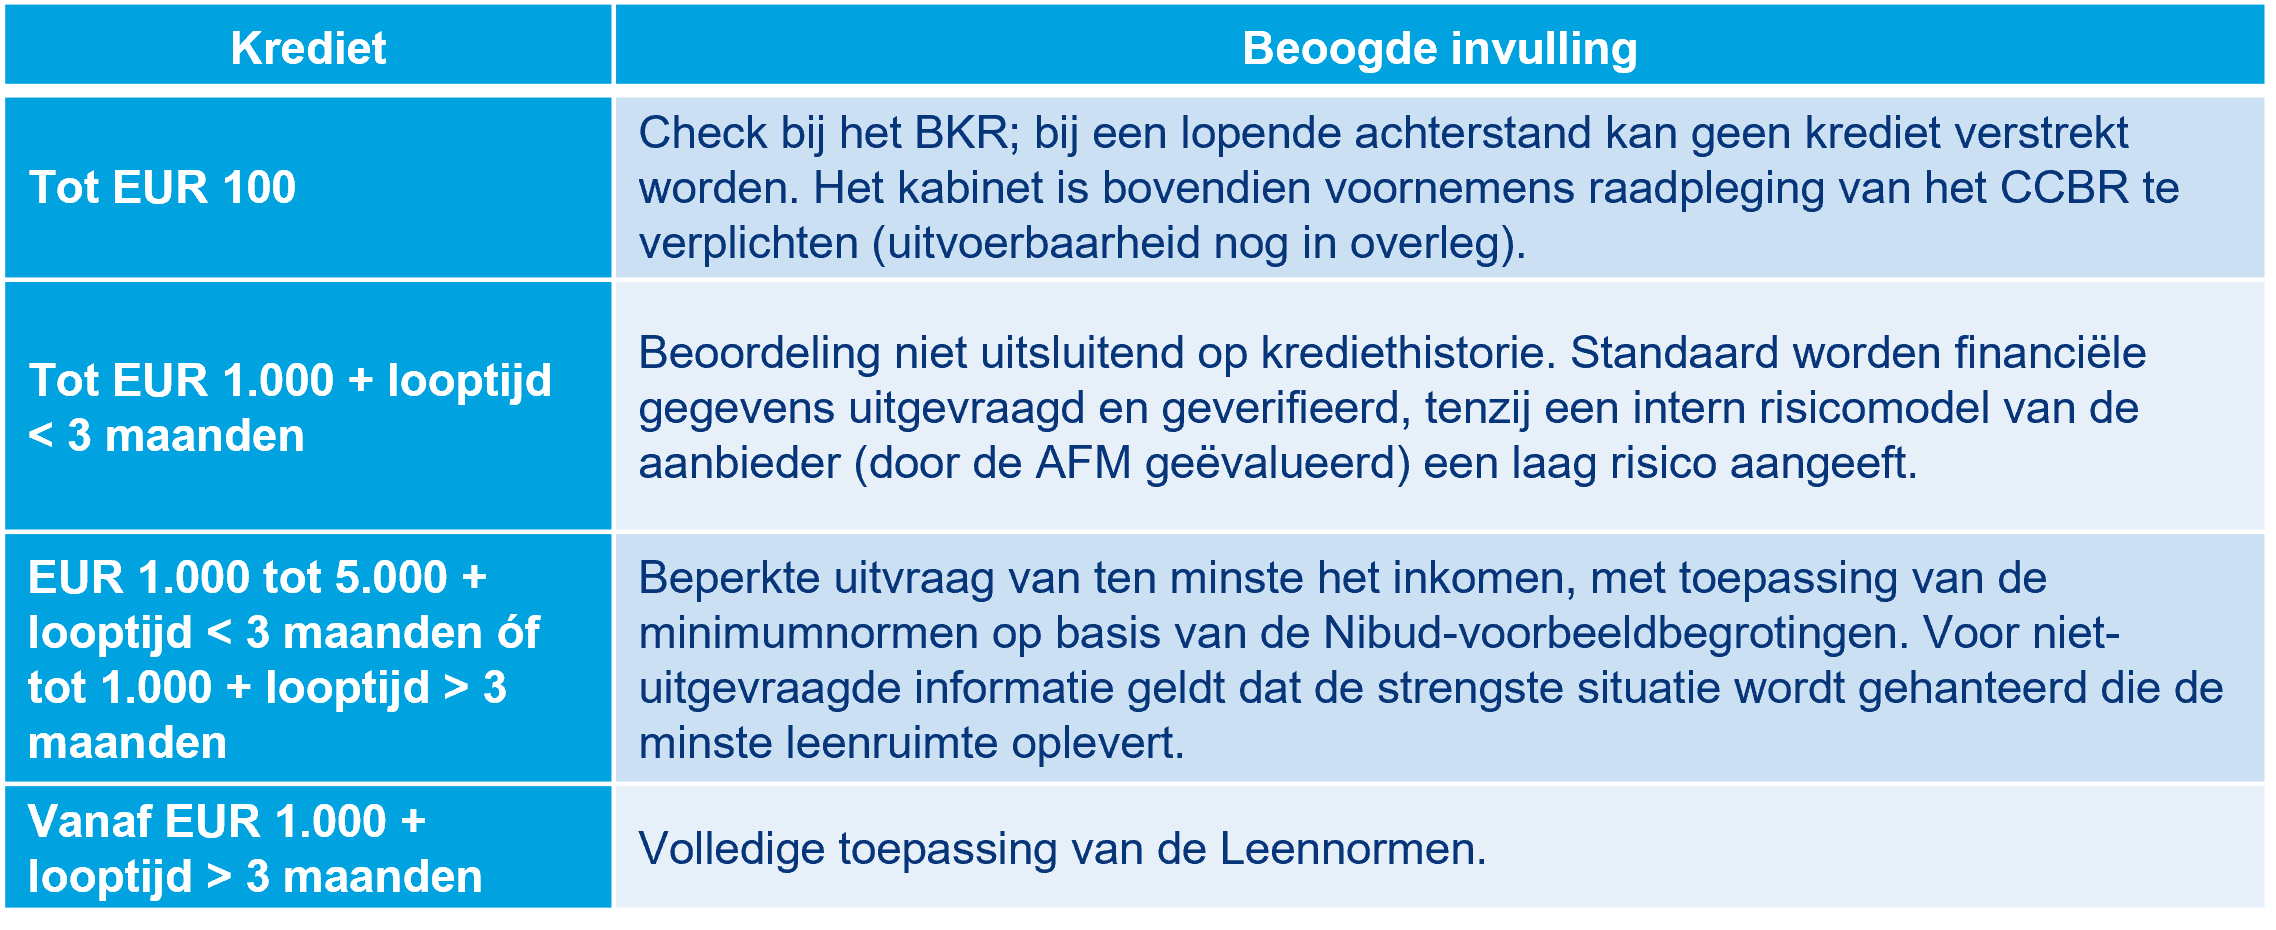
De Minister wijst er tevens op dat België, Duitsland en Frankrijk geen afzonderlijke kredietwaardigheidstoets per kredietproduct kennen. In alle drie de landen staat het proportionaliteitsbeginsel centraal. Opvallend is wel dat Nederland met de voorgestelde verificatieverplichtingen en de voorgenomen BKR-controles verder lijkt te gaan dan sommige andere lidstaten.
De Tweede Kamer heeft een motie aangenomen die de regering verzoekt de verificatieplicht in artikel 113, eerste lid, Besluit Gedragstoezicht financiële ondernemingen (BGfo) risicogericht in te richten. Dat is relevant, omdat het Implementatiebesluit nu bepaalt dat alle opgevraagde informatie altijd moet worden geverifieerd. Het kabinet moet nu artikel 113 BGfo en de toelichting aanpassen; tot die tijd geldt de huidige tekst. De motie om de drempel voor de beperkte toets van EUR 100 naar EUR 150 te verhogen is verworpen. De drempel van EUR 100 blijft daarmee ongewijzigd.
Aangenomen moties tot wijziging van de Implementatiewet
Naast de al genoemde moties, zijn er nog een groot aantal andere moties ingediend tot wijziging van de Implementatiewet. Relevant is bijvoorbeeld dat een motie is aangenomen op basis waarvan de AFM zal worden verzocht richtlijnen te publiceren over de reikwijdte van het kredietregime voor gangbare betaal- en facturatievormen.
Verder zijn er enkele moties aangenomen ten aanzien van "buy now, pay later". Zo is er een motie aangenomen om bij “buy now, pay later” betalingsproblemen en problematische schulden te blijven monitoren. Indien deze ontwikkeling daartoe aanleiding geeft, is de regering verzocht om zich in Europees verband in te zetten voor verdere aanscherping van het consumentenkredietkader, waarbij bijvoorbeeld de mogelijkheid wordt betrokken om "buy now, pay later" in fysieke winkels te verbieden en een Europese minimumleeftijd voor "buy now, pay later" in te voeren. Ook is een motie aangenomen om een waarschuwingszin verplicht te stellen bij het afrekenen met "buy now, pay later".
Wijzigingen in het Implementatiebesluit
Het Implementatiebesluit is sinds 12 juni 2026 in behandeling bij de Tweede Kamer. Ten opzichte van de consultatieversie heeft de Minister het Implementatiebesluit op een aantal punten aangepast. Bij doorlopend krediet, zoals een creditcard, vervalt de verplichte jaarlijkse krediettoets. In plaats daarvan komt een verplicht actualisatiebeleid: aanbieders hoeven alleen opnieuw te toetsen als daar aanleiding voor is, bijvoorbeeld bij signalen dat de financiële situatie van de consument is gewijzigd. Daarmee beoogt de Minister de lastendruk te verlagen en tegelijk de bescherming te behouden op het moment dat de financiële situatie verslechtert.
Verder is verduidelijkt dat kredietaanbieders bij uitstel van betaling naast de wettelijke kosten bepaalde andere vergoedingen mogen vragen, zoals voor het vervangen van een kaart of een wisselkoersopslag. Ook valt niet alleen een overboeking naar een bankrekening onder de regeling, maar ook een overboeking naar een andere rekening, zoals een wallet of beleggingsrekening.
Daarnaast is de productinterventiebevoegdheid van de AFM verder uitgewerkt. Een nieuw artikel bevat een niet-limitatieve lijst van factoren waarmee de AFM kan beoordelen of een kredietproduct schadelijk is voor consumenten en dus van de markt kan worden gehaald, zoals de complexiteit en transparantie van het krediet en de bijbehorende verkooppraktijken.
Tot slot zijn de boetebepalingen aangevuld: bepalingen over consumentenbescherming, de kredietwaardigheidsbeoordeling en de vroegtijdige signalering van betalingsproblemen, die in de consultatieversie ontbraken, zijn alsnog als beboetbaar aangemerkt.
De huidige status
Het wetsvoorstel gaat nu naar de Eerste Kamer. De Eerste Kamer kan het voorstel als hamerstuk afdoen of schriftelijke vragen stellen, waarop de regering antwoordt in een memorie van antwoord.
Het is de verwachting dat de Implementatiewet niet eerder dan 17 december 2026 wordt gepubliceerd. Dat betekent dat de inwerkingtredingsdatum van 20 november 2026 niet wordt gehaald. Hoewel er nog geen formele communicatie is geweest vanuit de AFM, is de verwachting dat de AFM zich in het eerste halfjaar coulant zal opstellen bij naleving van de nieuwe regels, gelet op de beperkte duidelijkheid en bekendheid van de nieuwe normen in de markt.
Contact
Wij denken graag mee bij het in kaart brengen van de relevante wijzigingen voor uw organisatie. Heeft u naar aanleiding hiervan vragen of heeft u vragen over andere onderwerpen op het gebied van financiële regelgeving? Neem dan contact op met ons Financial Regulatory Team.